
Cómo se relaciona CARF con CRS y CRS 2.0
Cómo se relaciona CARF con CRS y CRS 2.0
Cómo se relaciona CARF con CRS y CRS 2.0
El control fiscal de los activos financieros está pasando a un nuevo nivel.
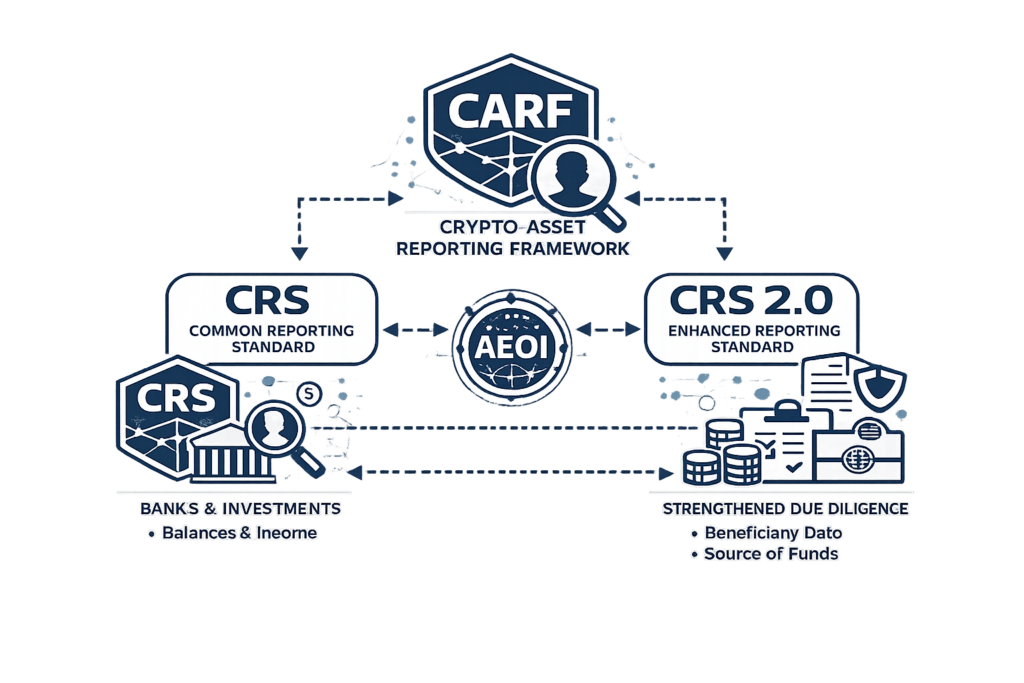
CARF, CRS y CRS 2.0 forman una arquitectura unificada para el intercambio automático de datos que abarca bancos, vehículos de inversión y criptoactivos.
Jurisprudential Consulting Group analiza cómo interactúan estas normas entre sí y qué significan para las empresas de criptomonedas, los inversores y las plataformas fintech.
- lógica de informes unificada
- Cerrando la brecha entre los bancos y las plataformas de criptomonedas
- Fortalecimiento de los requisitos sobre el origen de los fondos y el origen de la riqueza
Coste de la consulta a partir de 250 euros
¿Qué es CRS y por qué se creó?
CRS (Estándar común de informes) Se trata de un estándar internacional para el intercambio automático de información fiscal desarrollado por la OCDE.
Obliga a los bancos e instituciones financieras a transferir información sobre las cuentas de no residentes a las autoridades fiscales.
CRS cubre:
- cuentas bancarias
- cuentas de inversión y corretaje
- saldos e ingresos
- dividendos, intereses, ganancias de capital
El CRS se convirtió en la base de la transparencia fiscal global, pero inicialmente no abarcaba los criptoactivos.
¿Por qué el CRS fue insuficiente?
Con el auge de las criptomonedas, ha surgido una brecha sistémica:
- bancos reportados según CRS
- Las plataformas de criptomonedas no estaban sujetas a requisitos similares
- Las autoridades fiscales vieron la parte fiduciaria, pero no la criptomoneda.
- Los criptoactivos se utilizaron fuera del intercambio automático
Esto creó un desequilibrio regulatorio que la OCDE consideró crítico.
El papel de CARF en este sistema
CARF (Crypto-Asset Reporting Framework) se desarrolló como un complemento criptológico del CRS.
CARF:
- Aplica la lógica CRS a los criptoactivos.
- Introduce informes para intercambios de criptomonedas, VASP y CASP
- Se centra en las transacciones, no solo en los saldos.
- Cierra la brecha entre las economías fiduciarias y las criptográficas
En pocas palabras:
CRS es responsable del dinero bancario,
CARF es responsable de los criptoactivos.
¿Qué es CRS 2.0?
El CRS 2.0 es una actualización y ampliación del CRS actual para tener en cuenta la aparición de CARF.
CRS 2.0:
- sincroniza informes bancarios y de criptomonedas
- amplía la lista de instrumentos financieros reportables
- aclara las definiciones de personas controladoras y beneficiarios
- Refuerza los requisitos de residencia fiscal
- cierra las lagunas técnicas y legales del CRS anterior
Las normas CRS 2.0 y CARF fueron diseñadas como normas complementarias , no como regímenes independientes.
¿Cómo funciona la combinación CRS + CRS 2.0 + CARF?
En sentido práctico, se está formando un sistema unificado:
- datos de transferencia bancaria CRS
- Las plataformas de criptomonedas están transmitiendo datos a través de CARF.
- CRS 2.0 unifica formatos y enfoques
- Las autoridades fiscales reciben una imagen completa de los activos
Esto significa que:
- Los activos fiduciarios y criptográficos se analizan juntos
- Se comparan las fuentes de fondos
- Las discrepancias se hacen visibles
- El control fiscal se está volviendo de extremo a extremo
¿Qué datos se incluyen en el agregado?
En el enlace CRS y CARF, las autoridades fiscales pueden ver:
- saldos bancarios e ingresos
- cuentas de inversión
- carteras y cuentas de criptomonedas
- operaciones de compra, venta e intercambio
- aumento de valor y liquidación
- movimiento de fondos entre fiat y criptomonedas
El enfoque se desplaza de la propiedad al comportamiento económico.
Consecuencias para las empresas y los inversores
Para negocios:
- La necesidad de una arquitectura de cumplimiento unificada
- Conciliación de datos bancarios y criptográficos
- mayor responsabilidad por la exactitud de los informes
- reducción del arbitraje regulatorio
Para inversores:
- intercambio automático de datos
- disminución del anonimato
- La creciente importancia de una declaración fiscal precisa
- Atención a la fuente de riqueza a nivel de toda la estructura de activos
¿Por qué esta conexión es a largo plazo?
CRS, CRS 2.0 y CARF forman la base para la futura aplicación de las normas tributarias:
- normas uniformes para todos los tipos de activos
- automatización del intercambio entre países
- minimizando las áreas grises
- Aumentar la confianza en los mercados financieros
No se trata de una medida temporal, sino de una reforma estructural del sistema tributario global.
Total
CARF está vinculado a CRS y CRS 2.0 como una extensión criptológica de los informes bancarios. Juntos, crean un sistema unificado de intercambio automático de impuestos que abarca activos fiduciarios y criptoactivos.
Para las empresas y los inversores, el principal desafío no es resistirse al cambio, sino integrarse correctamente en la nueva arquitectura de transparencia.
Jurisprudential Consulting Group asesora a sus clientes sobre CRS, CRS 2.0, CARF y DAC-8, ayudándoles a adaptar sus estructuras, informes y cumplimiento a los nuevos requisitos.